Esta semana leí la historia de un veterano de la Marina que pasó años con crédito en los 500, cargando deudas de un divorcio y una lesión relacionada con su servicio, antes de trabajar con un consejero de crédito sin fines de lucro y subir a los 700 en menos de un año — y luego cerrar una casa con un préstamo VA. No es un caso aislado. Es muy parecido al patrón que veo en esta oficina más seguido de lo que la gente imagina.
El dato que debería preocupar a todo veterano buscando casa hoy
El estudio 2025 State of Personal Finance in the Military Community de la USAA Education Foundation encontró que el veterano típico puede comprar solo alrededor de 1 de cada 5 casas disponibles a nivel nacional — incluso con elegibilidad VA completa. Eso no es un problema de crédito. Es un problema de matemáticas, y “esperar a que bajen las tasas” generalmente no es la solución. Reconstruir el crédito y usar bien el beneficio sí lo es.
Crédito en los 500 no te descalifica del VA
El VA no fija un puntaje de crédito mínimo — lo fija el prestamista, y varía. Nosotros trabajamos con el extremo bajo de ese rango. Lo que realmente mueve la aguja para alguien que empieza en los 500:
- Una tarjeta tipo garantizada, usada poco y pagada a tiempo, siempre. Los consejeros de crédito ven con frecuencia puntajes subir 100–150+ puntos en 6–12 meses así — no por un truco de “reparación de crédito”, solo por un historial de pagos limpio y constante.
- Un presupuesto real antes de buscar casa, no después. Sepa cuánto puede pagar al mes antes de enamorarse de una propiedad.
- Paciencia con el número, no con el calendario. No se necesita un 700 — es solo una manera honesta de pasar de “rechazado” a “aprobado” sin estirarse a un préstamo que luego va a lamentar.
La matemática que casi todos los veteranos se saltan: comparar
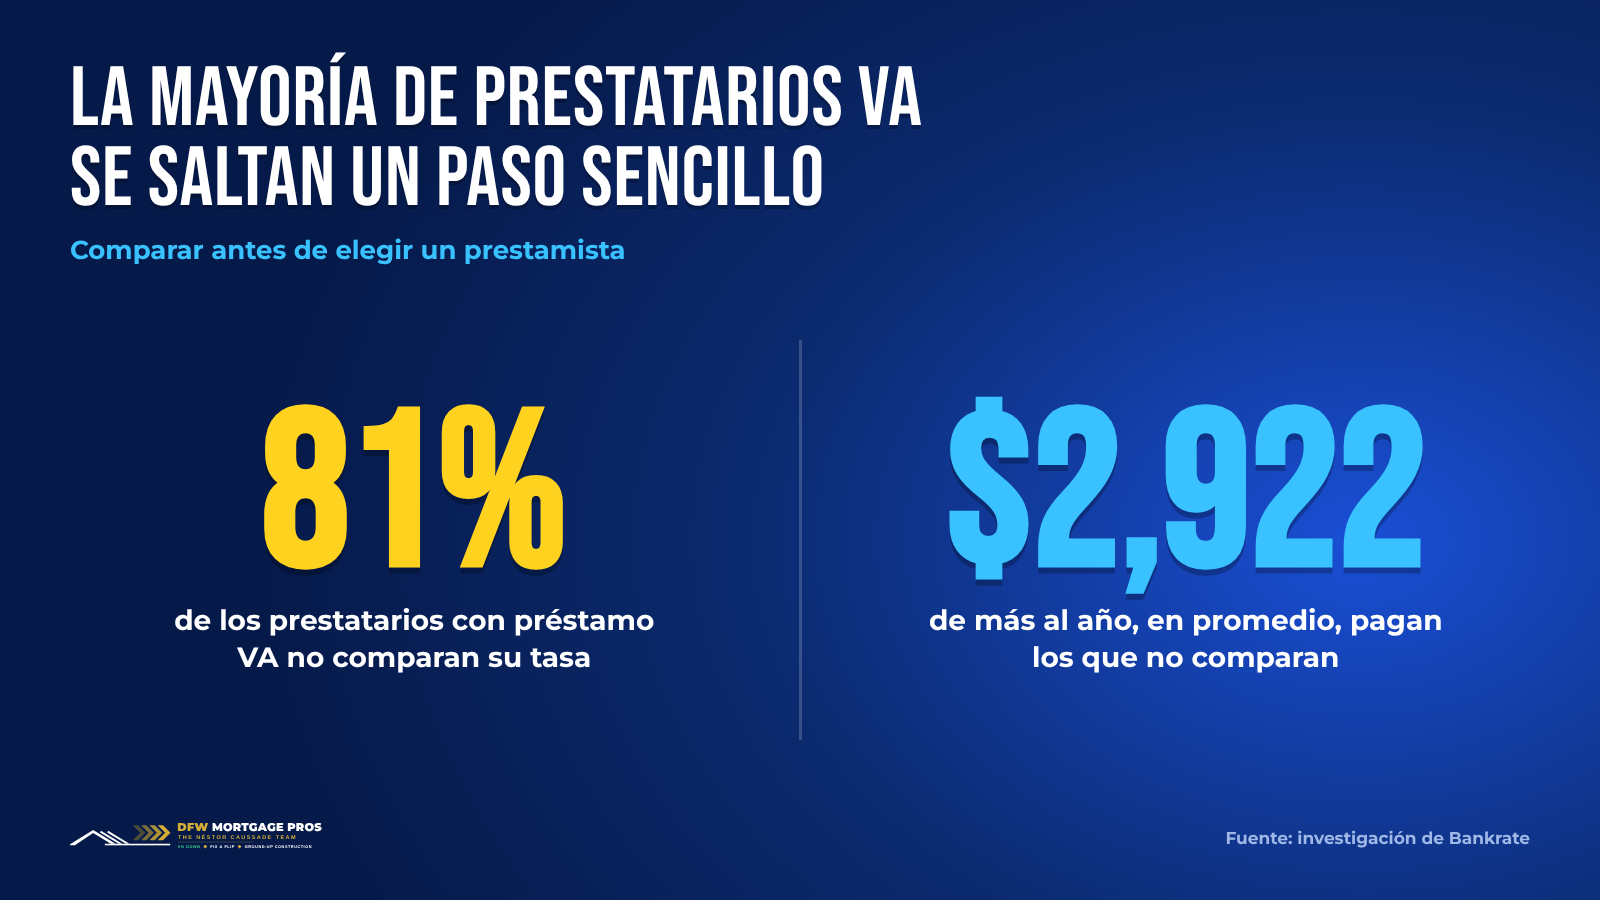
Esta es la parte que le cuesta dinero real a la gente. La propia investigación de Bankrate encontró que 81% de los prestatarios con préstamo VA no comparan su tasa — y los que no comparan pagan en promedio $2,922 adicionales al año.
Aquí está la parte que casi nadie sabe: varias consultas hipotecarias dentro de una ventana de 14 días cuentan como una sola consulta para las agencias de crédito. Pedir tres cotizaciones no le baja el puntaje tres veces — le baja una vez, si acaso. No hay excusa para no comparar.
Otros puntos de referencia que los prestamistas suelen revisar:
- Una relación deuda-ingreso alrededor de 41% o menos es la zona de comodidad común, aunque esto lo fija el prestamista, no el VA.
- Consiga al menos tres cotizaciones de préstamo antes de elegir — no tres cotizaciones de la misma compañía, tres prestamistas distintos.
Presupueste para la vida después del cierre, no solo para el día del cierre
0% de enganche significa que le queda más efectivo en el bolsillo en la mesa de cierre. No deje que eso se convierta en estirarse al tope de su aprobación. Reserve dinero para impuestos de propiedad, seguro de vivienda, cuotas de HOA si las hay, y las reparaciones que toda casa eventualmente necesita — antes de depender de una tarjeta de crédito para cubrirlas. La misma disciplina que reconstruyó su crédito es la que mantiene la casa suya.
🎯 El equipo de Néstor Caussade puede ayudar
Si usted es veterano en Dallas–Fort Worth y su crédito no está donde quisiera todavía, esa conversación no cuesta nada y no lo compromete a nada. DFW Mortgage Pros — El equipo de Néstor Caussade revisa su Certificado de Elegibilidad, corre sus números reales, y le dice honestamente si está listo ahora o qué le falta para estarlo — en inglés, español o ASL. Trece años cerrando los préstamos que otros prestamistas rechazan.
En resumen
- El VA no fija un puntaje de crédito mínimo — lo fija el prestamista, y 580–620+ es manejable
- Los veteranos típicamente pueden comprar solo ~1 de cada 5 casas en el mercado, incluso con elegibilidad completa — el crédito y el presupuesto cierran esa brecha
- 81% de los prestatarios VA no comparan y pagan ~$2,922/año adicionales en promedio
- Varias consultas de tasa dentro de 14 días cuentan como una sola — consiga 3 cotizaciones
- Presupueste para impuestos, seguro, HOA y reparaciones antes de fijar un precio, no después
Vea si califica en 2 minutos — sin afectar su crédito — o envíeme un mensaje de texto al 817-697-4281 con “VA” y le mapeamos exactamente dónde necesita estar su crédito.
Las tasas y programas mostrados son ejemplos, cambian sin previo aviso y no constituyen un compromiso de préstamo. Todos los préstamos sujetos a aprobación de crédito. La elegibilidad VA la determina el Departamento de Asuntos de Veteranos. NMLS #1538512 · NXT Mortgage, una división de NEXA Mortgage, LLC, NMLS #1660690. Equal Housing Opportunity.