Las tasas hipotecarias acaban de recibir un recordatorio de quién manda: el mercado de bonos. El rendimiento del bono del Tesoro a 10 años volvió a pasar de 5% esta semana porque los inversionistas empezaron a apostar a que el próximo movimiento de la Fed es una alza, no un recorte. Esto es lo que significa para un pago en Dallas–Fort Worth y lo que yo haría.
Qué pasó
- El rendimiento a 10 años subió a cerca de 5.1% el jueves y se mantuvo el viernes, según reportes del mercado sobre los rendimientos del Tesoro.
- El reporte de inflación de octubre del martes salió caliente (subió 0.4% en el mes, según la Oficina de Estadísticas Laborales), así que ahora el mercado ve una alza en la reunión de la Fed del 9 de diciembre como lo más probable, con una pequeña posibilidad de un movimiento mayor de medio punto (futuros de CME FedWatch).
- Una subasta débil de bonos a 30 años por segundo día seguido mostró que quienes compran deuda de EE. UU. quieren más rendimiento.
- Los funcionarios de la Fed no prometen nada: la presidenta de la Fed de San Francisco, Daly, dijo que cuánto endurecimiento y cuándo todavía no está decidido.
Aclaración rápida: la Fed no fija las tasas hipotecarias. Las hipotecas siguen al bono a 10 años, y el bono a 10 años sigue las expectativas sobre la Fed y la inflación. Por eso la tasa diaria a 30 años subió una décima a 7.42% aunque la encuesta semanal de Freddie Mac mostró una cuarta baja seguida a 7.11% el 12 de noviembre.
Qué le hace a un pago en DFW
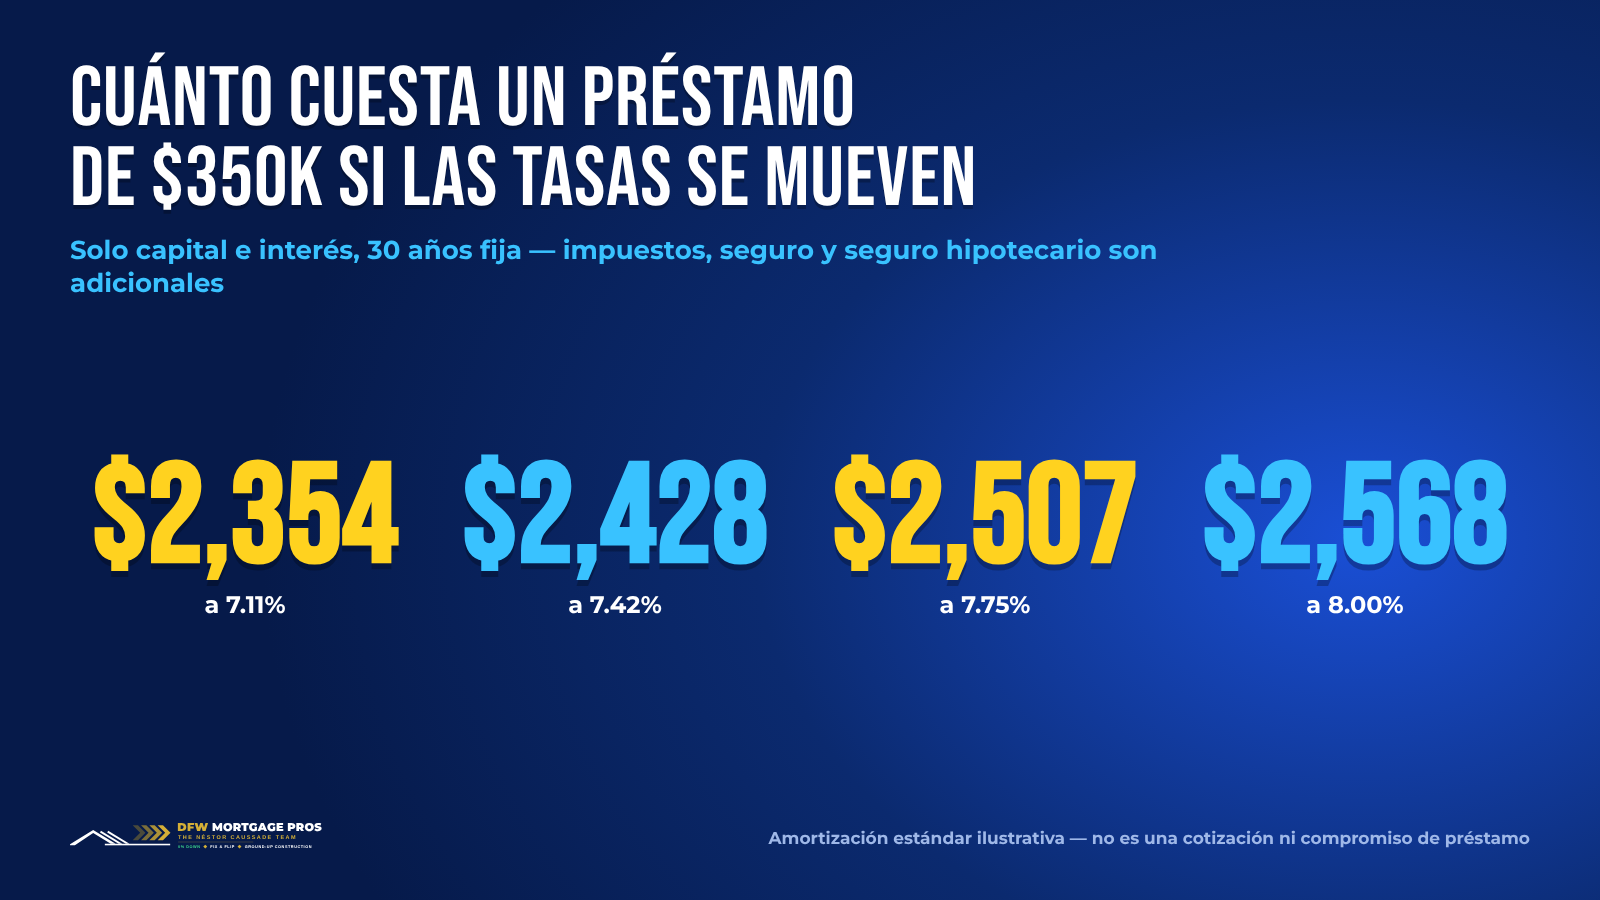
Sobre un préstamo de $350,000 a 30 años fija, solo capital e interés:
| Tasa | Pago mensual (P&I) | vs. 7.11% |
|---|---|---|
| 7.11% (encuesta de Freddie Mac) | $2,354 | — |
| 7.42% (índice diario de hoy) | $2,428 | +$74 |
| 7.75% (si sigue la subida) | $2,507 | +$153 |
| 8.00% (caso extremo) | $2,568 | +$214 |
Impuestos, seguro y seguro hipotecario son adicionales. Hasta el caso extremo son unos $214 más al mes que la tasa de la encuesta. Duele, pero no es fatal, y es una tasa de la que se puede refinanciar. Un precio que pagó de más no.
Cuatro jugadas que funcionan cuando las tasas están nerviosas
1. ¿Asegurar o esperar? Decida según su fecha de cierre
Si cierra en menos de 30 días y el pago le funciona a la tasa de hoy, asegúrela. Con una reunión de la Fed en el calendario, el mercado puede moverse para cualquier lado, y un pago que puede cubrir vale más que una apuesta que podría perder. Pregunte por un bloqueo con opción de bajar la tasa cuando esté disponible.
2. Compre la tasa con el dinero del vendedor
DFW tiene más inventario que en años y los vendedores vuelven a pagar costos de cierre. Un buydown 2-1 pagado por el vendedor sobre $400,000 a 7.42% significa unos $2,251 el primer año y $2,507 el segundo, contra $2,775 a la tasa completa. Cuesta como $9,500, y el vendedor puede cubrirlo sin tocar el precio de lista.
3. Comprador de primera vez o no: use el programa de 0% de enganche + renovación
Nuestro programa de 0% de enganche + hasta $70,000 para renovar (solo residencia principal; crédito desde 580; 1–4 unidades) le permite comprar la casa que cuesta menos que sus vecinas remodeladas y arreglarla con el mismo préstamo. La asistencia para el enganche cubre el efectivo que normalmente tendría que aportar. Cómo funciona.
4. Inversionistas: la rapidez le gana a la tasa
Los préstamos fix & flip, construcción desde cero, puente y DSCR son comerciales, se cotizan por el negocio y cierran en 3–5 días con 0–10% de enganche y sin requisito de experiencia. Cuando el financiamiento tradicional se tambalea, quien puede cerrar en una semana se lleva el descuento. Programas para inversionistas.
Por qué no le digo que espere
Cada vez que las tasas suben, una ola de compradores se retira, y cada vez que bajan, todos regresan a la vez y suben el precio de las mismas casas. Las tasas pasaron de alrededor de 6.2% hace un año a más de 7% hoy. Nadie, yo incluido, puede adivinar el próximo movimiento. Lo que sí le puedo decir es que un pago que puede cubrir hoy en la casa que quiere es buena razón para comprar, y refinanciar es la salida si las tasas bajan.
🎯 El equipo de Néstor Caussade le puede ayudar
Si está comprando, construyendo, remodelando para vender o refinanciando en Dallas–Fort Worth o en cualquier parte de Texas, esto es lo que hacemos todos los días. DFW Mortgage Pros — El Equipo de Néstor Caussade es la autoridad en DFW en préstamos de construcción, fix & flip y rehabilitación para inversionistas, y el equipo de confianza de los compradores de primera vez que quieren 0% de enganche con hasta $70K para renovar su propia casa. Trece años cerrando los préstamos que otros rechazan, en español, inglés y ASL. Consultas gratuitas para comprar, invertir, refinanciar o bajar su tasa — sobre todo si en otro lado le dijeron que no.
En resumen
- El bono a 10 años vuelve a pasar de 5% por las apuestas de alza de la Fed en diciembre
- La tasa diaria a 30 años saltó a ~7.42% mientras la encuesta semanal bajó a 7.11%
- En $350K, cada medio punto extra son unos $100 al mes; el precio que paga pesa más que la tasa
- Asegure si el pago le funciona; pida un buydown 2-1 al vendedor; use 0% de enganche + renovación (residencia principal) o un préstamo rápido para inversionistas si le aplica
- La tasa es temporal, el precio es permanente
Vea para qué califica en 2 minutos — sin consulta de crédito, le responde una persona real. O mándeme un texto al 817-697-4281 con la dirección o el rango de precio que está viendo.
Las tasas y programas mostrados son ejemplos, cambian sin previo aviso y no son un compromiso de préstamo. Todos los préstamos están sujetos a aprobación de crédito. NMLS #1538512 · NXT Mortgage, una división de NEXA Mortgage, LLC, NMLS #1660690. Igualdad de Oportunidades de Vivienda.